繁體中文
 简体中文
 English

2026年11月行业动态:全新呆滞、可用的电子库存想运香港销毁,能不能直接按电子废料申报?
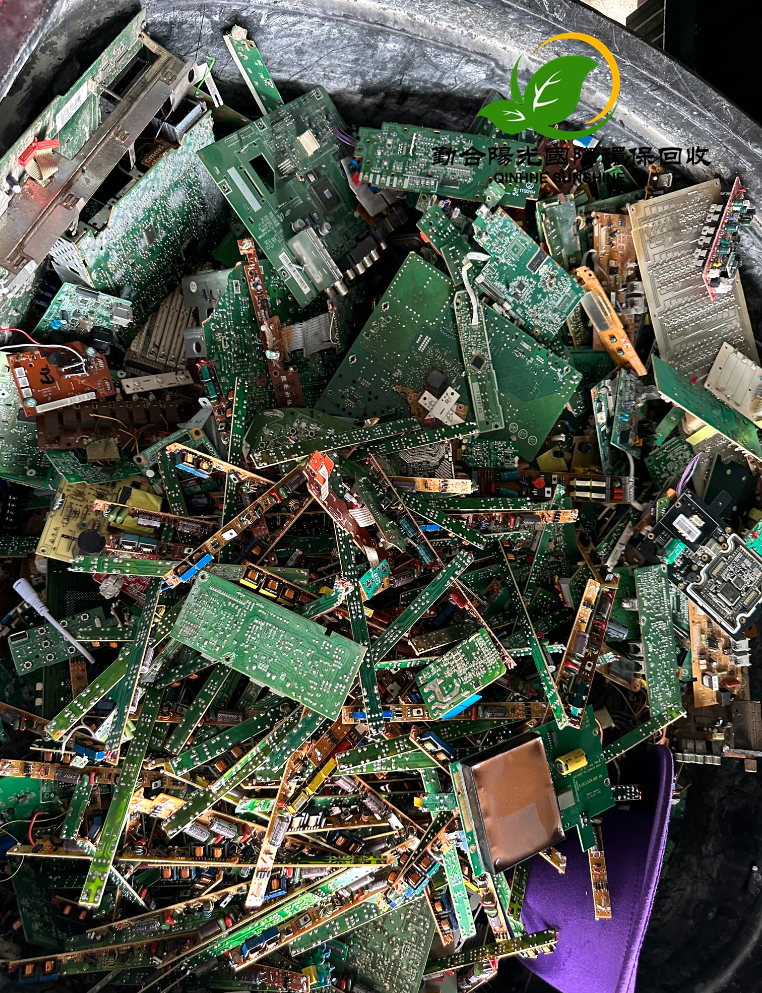
年末清库存阶段,很多企业会遇到同一类问题:一批全新、包装完好、功能正常的电子库存,因为型号淘汰、客户取消订单、项目变更等原因长期滞销,既不想继续占用仓储,也不希望它回流市场,于是打算运往香港销毁。随之而来的疑问是,这批货能不能直接按电子废料申报出境?
这个问题的答案比较明确,但背后的边界值得讲清楚。
01 核心结论:不能,性质上是货物,不是废物
全新、完好、保有原有使用价值的呆滞电子库存,在法律定性上仍属于货物商品,而非固体废物,不能按电子废料申报。哪怕企业的处置意图是销毁,也不能自行更改品名、以废料口径出境。
判断一批物料是不是废物,看的是它的客观状态和处置方式,而不是企业的主观意愿。物料未破损、未失效、规格合格,仍可正常投入销售或使用,就不具备废物的构成条件。企业单方面声明"不要了",并不能改变这一事实。
这里还有一个容易忽略的点:销毁意图本身不会把货物变成废物。报废与销毁是两个不同环节,报废是状态判定,销毁是处置方式。想销毁一批仍然可用的货物,首先面对的是"这批货物以什么身份跨境",而不是"用什么方式消灭它"。
02 按电子废料申报,会同时卡在两道关口
把全新可用库存按电子废料申报,问题不止一处,出口端和进口端都会受阻。
2.1 出口端:申报品名与货物实际状态不符
报关申报要求品名、规格、状态与实物一致。全新完好的电子产品申报为废料,属于申报不实。这类单证即使形式上通过,在查验环节也难以成立:货物外观、包装、通电状态与"废料"描述明显不符,现场核对即可发现差异。
2.2 进口端:废物管制路径本身不匹配
香港对电子废物进口实行许可管理,并通常需要履行巴塞尔公约的事先知情同意程序。这条路径的前提是物料确为废物、且以回收再造为目的。实物是全新商品的,不仅许可申请缺少事实基础,还可能在审核中被认定申报与实际不符;即便侥幸出运,到港后单证与实物对不上,同样面临扣货、退运的处理。
同时需要注意的是,以最终处置(销毁、弃置)为目的的废物转移,在管制上并不比回收再造更宽松,反而要求更严格、更难获批。因此"按废料报、去香港销毁"这个组合,在两个方向上都不成立。
03 三条可行的合规路径
路径
做法
注意要点
路径一:按库存商品正常出境
如实申报品名、规格、型号、数量与状态(呆滞库存、拟销毁),以货物身份进入香港,再在当地完成销毁处置。
需提前确认接收方的处置资质与处置方案,明确申报状态与实际一致;不能以"销毁"为由套用废料口径简化手续。
路径二:境内先行不可逆损毁
在合规场地对货物做破碎、切割、压毁等不可逆破坏,使其丧失原有结构与使用功能,之后再评估是否构成废物并选择申报路径。
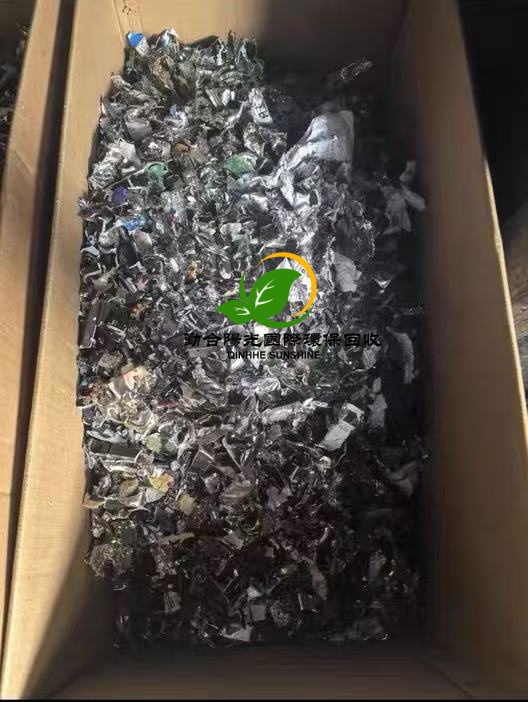
损毁不等于自动变成可豁免废料。破坏后的电子物料通常仍属电子废物,需按许可与PIC程序办理;损毁过程应留影像与过磅记录。
路径三:境内就地合规处置
不出境,在境内交由有资质机构销毁或处置,凭销毁凭证、处置凭证办理后续核销与账务处理。
对保税料件尤为适用:可在境内完成销毁并凭凭证核销,避免出境流程的周期与成本。
三条路径的核心差别不在成本,而在物料以什么身份移动。先想清楚这一点,后面的手续才有对应依据。
04 保税料件的额外一层约束
如果这批呆滞库存属于加工贸易保税料件,问题会更复杂一些。保税货物实行专料专用、分账核算,呆滞剩余料件与生产过程中产生的边角料、残次品,在监管方式上并不相同:边角料是生产过程自然产生的损耗废料,呆滞料件则是未投入生产的完好原料。两者不能混同申报。
处置保税呆滞料件时,应按实际情形走对应流程:需要销毁的,按规定向主管海关报备并按相应监管方式办理;需要征税内销的,按内销征税流程处理。不宜简单套用边角料复出的代码,否则容易造成账册数据与实际处置不一致,影响后续核销。
05 五个高频误判
- "我自己声明不要了,它就是废料。"废物判定有法定标准,企业声明不能替代状态判定,也无法改变物料的客观属性。
- "反正最后都要熔掉销毁,按废料报更省事。"监管看的是装运时的货物状态,不是最终去向;以结果倒推申报口径,是申报不实的典型情形。
- "外观全新但功能坏了,算废料吧。"是否丧失使用价值需要以实际检测、鉴定结论支撑,不能凭外观或单方说明判断;这类边界情形更应事先确认口径。
- "先按废料出,到港被发现再解释。"货物到港后处于被动地位,补资料、改申报的空间很小,滞港与退运成本都由货主承担。
- "香港那边说能收,就没问题。"接收方愿意接,不代表进口环节的管制要求被满足;申报责任在货主,不在接收方。
06 实操建议
1. 先做状态盘点。逐批确认货物是否完好、能否正常使用、有无检测或鉴定结论,形成书面记录,作为定性依据。
2. 明确唯一处置目标。是"防止回流市场",还是"清理仓储空间",还是"账册核销完毕"。目标不同,路径选择不同。
3. 路径选定后再办手续。按货物出境、境内损毁、境内处置三条路径分别对应准备材料,不混用单证。
4. 接收方资质前置核实。处置能力、场地条件、可接收品类与处置方式,在发货前逐项确认,避免到港后无法落地。
5. 保税料件同步报备。账册、料号、批次与处置凭证一一对应,销毁或内销的凭证要能支撑核销与后续审计。
6. 全套资料归档。报关单、装箱单、过磅单、损毁影像、销毁证明、处置凭证成套保存,品名、数量、批次、重量四者一致。
全新呆滞、仍可使用的电子库存,定性上是货物商品,不是电子废料,不能直接按废料申报运港销毁。若确有销毁需求,可选路径有三条:按库存商品身份正常出境后处置、境内先行不可逆损毁再评估申报口径、或直接在境内合规销毁并凭凭证核销;保税料件还需按对应监管方式报备办理。把物料身份定清楚,再选路径,是这类业务唯一稳妥的做法。
本文为跨境物料定性与申报口径的行业科普,不构成报关指引或审批承诺。具体物料的归类、申报方式与处置要求,以主管海关及香港相关主管当局的个案审核结果为准,各地执行口径存在差异,办理前应就本批货物专门确认。
微信/电话:13377641657(同VX)香港电话:00852-69536972,香港勤合阳光环保回收公司通过如质量管理(ISO 9001)、环境管理(ISO 14001)及信息安全管理(ISO 27001)等国际标准认证,安全,正规,专业。退港回收销毁一条龙服务,-期待您的来电,共同开启环保与价值并存的新篇章!
 咨询热线
 公司邮箱
 地址导航