繁體中文
 简体中文
 English

香港环保回收 PCB 板拆解出来的金属,单独拆分回收,和整板回收,办证、申报、回收价差异
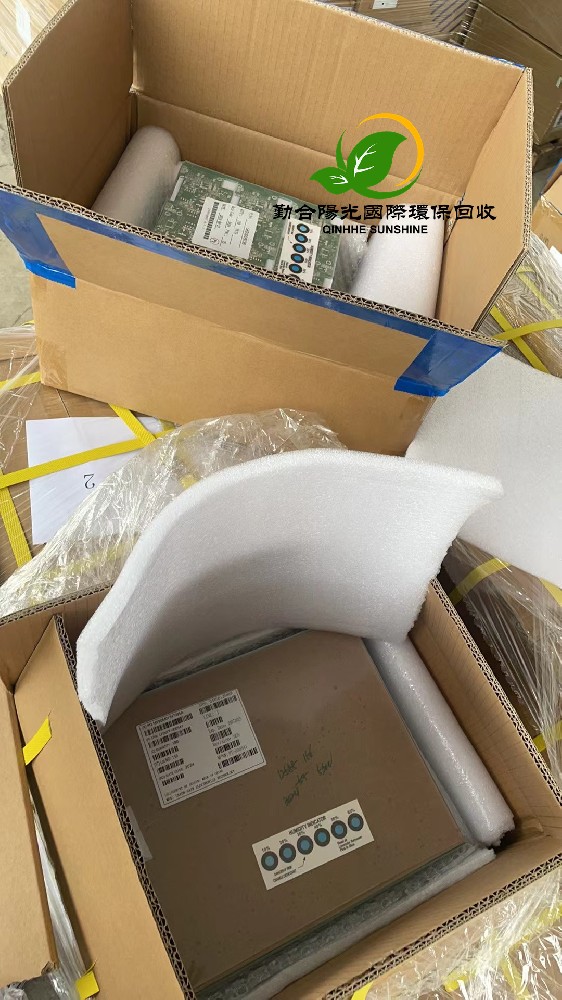
印刷电路板(PCB)回收,分为整板回收,或是预先拆解分选,分离出金属料单独回收。二者在物料定性、环保许可要求、进出口申报归类,以及回收计价逻辑上存在明显区别。如果涉及跨境运入香港,还需要同步满足内地出境与香港进口法规,不能一概而论。
一、办证要求差异
整板回收
整板状态的定性是办证的关键。如果是带贴件、混有电池、含铅或其他有害物质,或是归入受管制电气电子废物,则受相应管制。自 2025 年 1 月 1 日起,电气和电子废物进出口香港一般须申领环保署许可证,并且落实巴塞尔公约相关预先知情同意程序;若属于危险废物、化学废物,管制门槛更高,例如含超标多氯联苯等物料,须另行按化学废物规管,包括登记、持牌收集处置等要求。
若是工业产生、无元件、无有害焊料、未受污染的裸板碎料,在符合条件下才有可能适用附表 6 豁免;如果混料超标、存在污染物,则不能豁免。即使进出口获豁免,香港本地贮存、拆解、回收处置,若涉及电子废物、化学废物处置,仍须按规定取得相应废物处置牌照,并非自动免牌。如果是功能完好库存板,定性为商品而非废料,则适用一般货物规则。
拆解后单独拆分金属回收
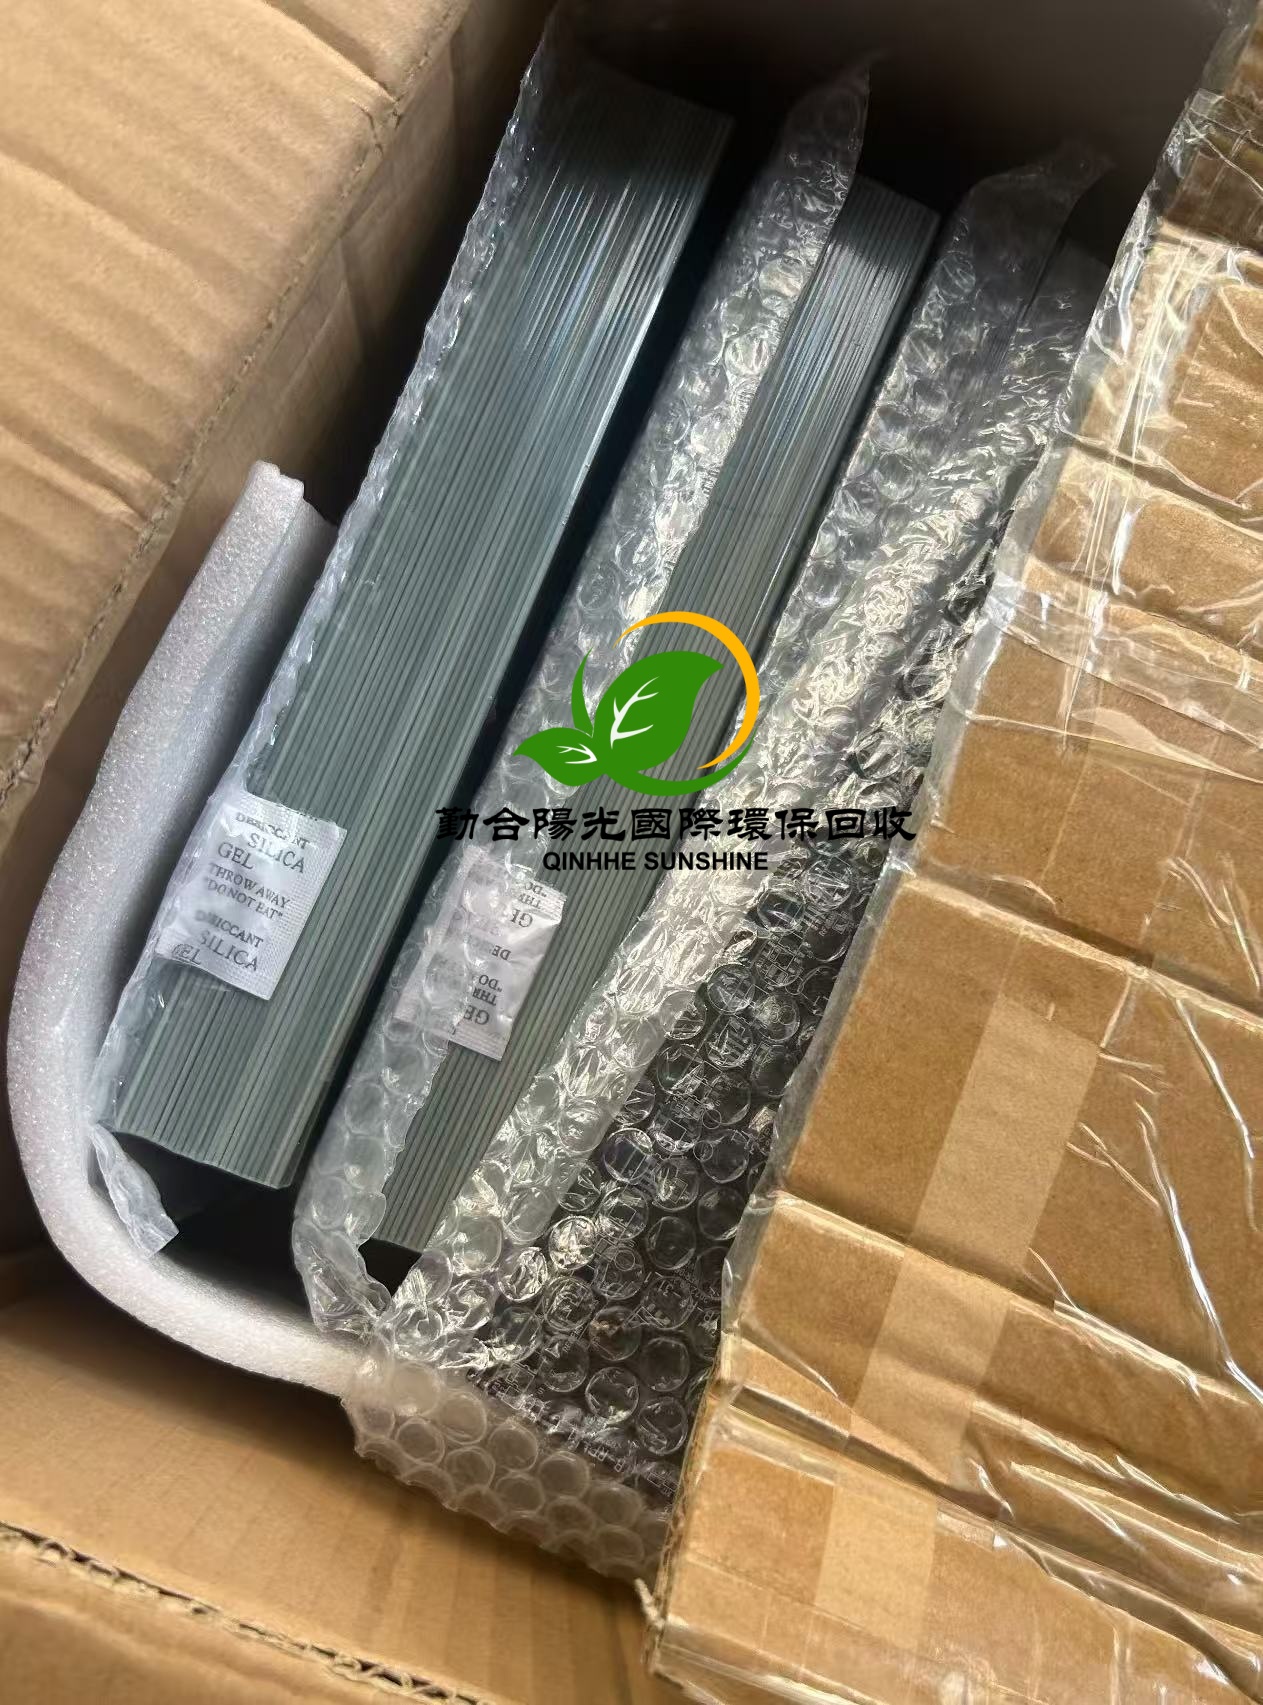
若已经完成充分分拣,分离得到非扩散形态、未受污染的金属废料,且符合附表 6 条目,例如废铜、不锈钢、贵金属边角料,杂质达标(铁类一般杂质限值 0.5%,非铁金属一般 1.0%),进出口目的为真正循环再造,而非单纯弃置,则可满足附表 6 的许可豁免条件。但如果拆解不彻底,金属料仍混有电子残渣、电池残留、有害污染物,或是落入危险废物管制,则不能豁免,仍须申领许可。
需要区分:拆解不等于自动合规。如果在香港本地开展 PCB 拆解、冶炼、化学处理,相关处置作业如果涉及电子废物、化学废物,须由持牌经营者处理。若跨境运输过程中仍存在受管制组分,仍须遵守巴塞尔公约及两地进出口管制。
二、申报差异
整板申报
整板申报,应根据货物实际状态归类。如果判定为电子废料,申报归类、货物品名须如实标注,区分是裸板还是带元件 PCBA;如果属于受管制电子废物,须配套环保署许可文件,配合海关申报。如涉及内地出境,若为固体废物,须符合国内出口审批要求;如果属于保税项下物料,还须同步办理加工贸易核销手续。
整板批次申报容易出现定性争议,一旦混有电池、有害物质,归类错误可能造成扣货。
单独拆分金属料申报
拆分后的金属料,按实际金属品类申报,例如废铜、不锈钢、贵金属废料,对应合适的商品编码。申报资料应包含分拣记录、检测报告、过磅单据,证明物料纯度、杂质含量,佐证符合附表 6 条件。如果同时还有塑料、玻璃、残渣等其他副产物,这些副产物应当分开申报,不可全部并入金属料。
如果是从内地退港,拆分后金属料出境申报与账册核销,也应匹配物料状态;如果是多批次混装,应当做好分单或分项申报。
三、回收价差异
整板回收属于统货计价,价格取决于板种,例如镀金板、普通电源板、杂板,贵金属含量、铜含量、损毁程度、混料比例。统货价格通常低于充分分选后的纯料,回收商还要预留拆解、除杂、冶炼、环保处置成本,扣减杂质、损耗,若含有害成分还会增加处置费用。
单独拆分后的金属料,如果分拣干净、化验确认品位,通常可以按对应金属行情定价,贵金属、高纯铜料价值更易兑现。但拆分本身会产生人工、设备、分拣、除污成本,如果分拣损耗高,或是产量偏小,综合收益未必一定更高。如果混料严重,即便拆分,也会折价。
四、其他实操与常见误区
第一,不能认为裸板一定免许可,也不能认为拆分金属就必然豁免。豁免是多项条件同时达标。
第二,本地处置牌照和进出口许可属于两套要求,进出口豁免不等于本地处置无需牌照。
第三,如果是跨境运输,一地放行不等于另一地准入。内地出境合规,不等于香港进口合规。
第四,如果是保税企业处置,无论整板还是拆分,都应按海关监管要求完成核销。
第五,如果物料属于危险废物或化学废物,无论整板还是拆分,管制都会更为严格。
概括而言:整板回收更容易落入电子废物管制,办证门槛通常更高,多为统货定价;经合规充分拆分、达标分离的金属料,在满足附表 6 条件时,可适用相应进出口豁免,按金属品类申报计价。 企业在出货前,应完成物料定性、分拣检测,核对两地法规,降低申报风险。
 咨询热线
 公司邮箱
 地址导航