繁體中文
 简体中文
 English

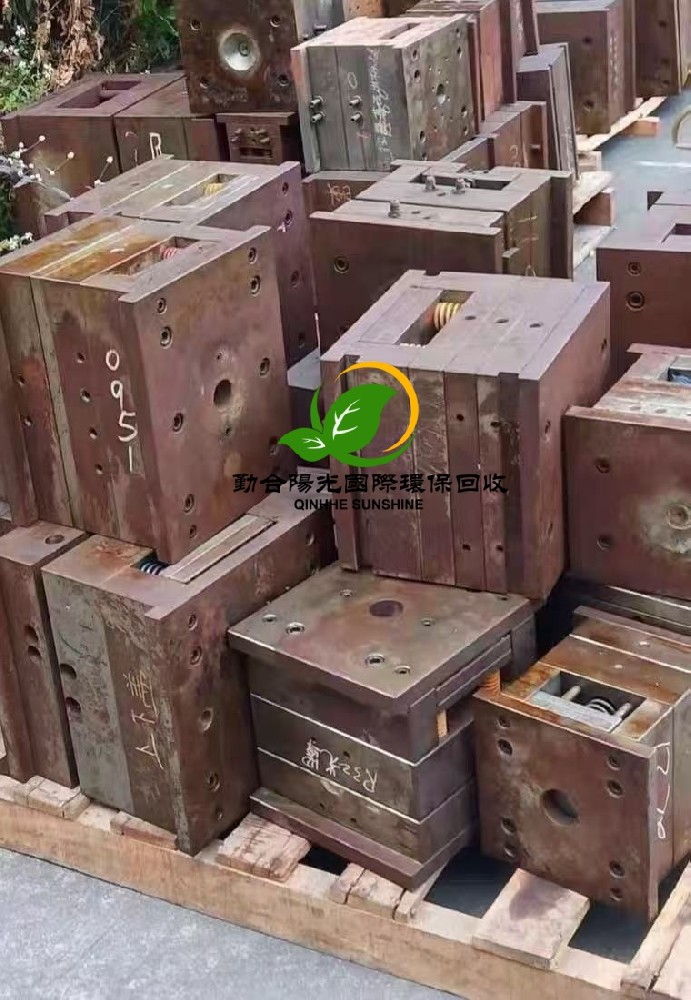
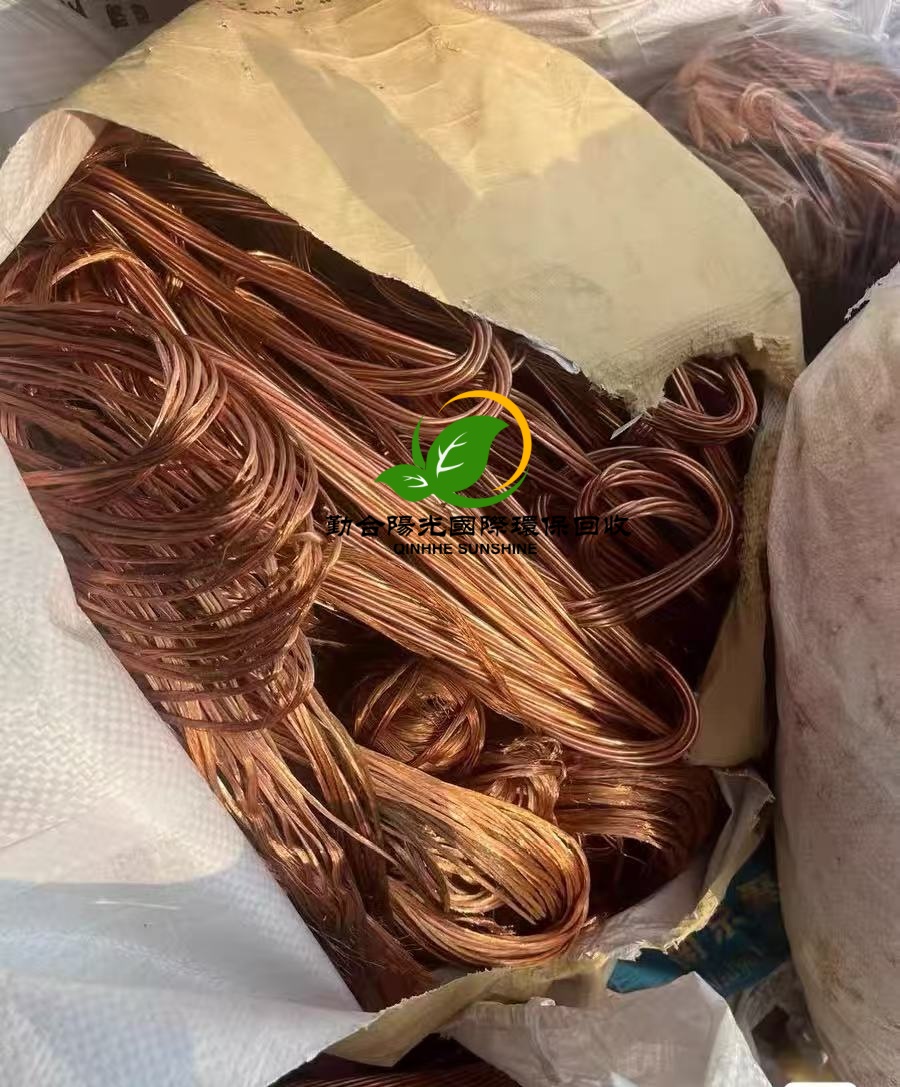
加工贸易企业产生的废铜边角料,退港环保回收,内地海关核销,和普通内销处置流程有什么区别?
加工贸易手册、电子账册项下产生的废铜边角料,属于海关保税监管货物,企业常见处置路径分为内销征税处置与退港(复运出境)环保回收两种,二者在征税规则、报关监管方式、核销凭证、配套跨境合规要求上存在明显差异。本文基于海关公开监管指引做科普解读,仅作业务参考,最终以主管海关审核意见为准。
一、废铜边角料内销处置(国内直接卖给回收商)
核心规则:征税后方可解除保税监管
1. 申报审批:企业向主管海关申请边角料内销,海关核准后办理内销征税报关。边角料内销免于商务部门审批,对应原进口料件属于许可证管理的,可免领进口许可证件。
2. 计税方式:以废铜边角料的内销成交价格为基础审定完税价格,按报验状态对应的税号计征关税、增值税,边角料内销免征缓税利息。
3. 监管方式:进料加工企业申报代码0844(进料边角料内销);来料加工企业申报代码0845(来料边角料内销)。
4. 核销逻辑:凭内销征税报关单、税单完成手册/账册核销。税款缴纳完毕,该批废铜的保税监管义务完结,货物可以在国内自由流转、交由回收企业处置。
5. 额外要求:仅需要满足国内固废相关管理规定,不涉及跨境出口、香港环保署的入境管制要求。
适合场景
废铜品相稳定、国内回收渠道成熟,企业希望快速变现,不安排跨境运输。
二、废铜边角料退港出境,到香港做环保回收
核心规则:复运出境,一般无需在内地缴纳进口税款
1. 申报审批:企业向主管海关申请边角料退运出境,申报出口报关,监管方式为边角料退运出境。不需要按内销流程征税。
重点:退运出境本身不产生内销税费;但海关会核查货物品类、重量与手册单耗逻辑匹配,确认属于合理生产边角料。
2. 核销凭证:海关凭出口报关单、海运/陆运出境舱单、香港收货方的接收证明等出境单证办理核销,以此证明该批保税边角料已经实际离境,完成保税料件平衡核销。
3. 跨境附加合规(内销没有这一步)
货物抵达香港,需要同时符合香港环保署的管制要求:干净未受污染的废铜,符合附表6可回收物料条件,可豁免环保署进口许可证;如果物料混杂电路板、油污、危险杂质,则会被归入管制废物,需要提前申领香港环保署进口许可;如从第三国转运,还可能触发巴塞尔公约相关程序。
4. 收入申报说明:企业从香港回收方取得回收货款,该笔收入需要按国内财税规则如实入账申报,但不属于海关环节的保税内销征税范畴。
适合场景
企业有稳定的香港回收渠道,或者手册管控要求部分边角料必须复运出境处置。
三、核心差异对比总结
1. 税费差异
✅内销:必须向海关缴纳关税、增值税,免征缓税利息,是先征税再放行。
✅退港回收:正常退运出境,海关环节不征收内销税款;合规风险转移到香港入境环保查验环节。
2. 核销依据不同
内销:凭征税报关单、税单核销;
退港:凭出境报关单、离境凭证、境外接收回执核销,核心证明是货物已经实际离境。
3. 监管链条长短不同
内销:办结海关征税,监管闭环完成,后续只受国内固废法规约束;
退港:内地海关放行≠闭环,货物到港后还要接受香港海关、环保署查验,一旦查验不合格发生退运,会反过来影响国内手册核销。
4. 限制条件差异
部分特殊管控的加工贸易账册,政策明确规定边角料只允许复运出境、不允许内销,这类手册项下废铜边角料只能选择退运或者委托有资质单位国内销毁,不能走内销路径。
四、实操风险提示
1. 两种处置方式都需要提前和主管海关沟通确认,在手册核销周期内完成申报,不可以私自把保税边角料直接卖给国内商家或者私自安排出境。
2. 计划退港的废铜边角料,装箱、申报品名要和向海关报备的物料一致,提前分拣,避免混入PCB板、电池、重油污杂质,防止香港入境查验受阻、货物被退运,造成手册核销卡壳。
3. 无论选择哪一种方式,都要留存完整台账、过磅记录、合同、资金流水,海关下厂核查时可提供佐证。
 咨询热线
 公司邮箱
 地址导航