繁體中文
 简体中文
 English

保税服务器,境内拆下硬盘单独退港销毁,其余配件境内处置,如何报备海关?
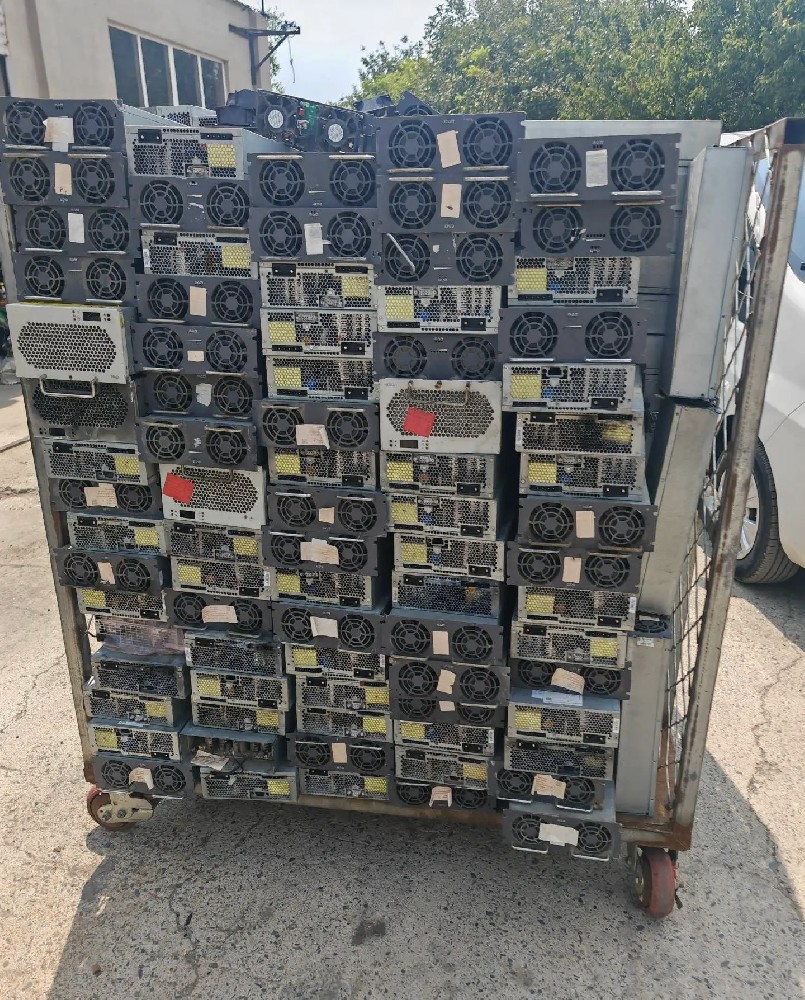
保税机房进行设备更新、服务器淘汰时,不少企业选择在境内拆解服务器,单独拆下硬盘退运至香港做环保销毁,主板、电源、机箱等其余配件留在境内处置。保税服务器属于海关监管货物,拆分、分路径处置必须提前向主管海关报备,未经许可不得私自拆解、分开处置。下文从定性、报备流程、资料、账册核销与风险要点做科普说明。
一、前置定性区分
1. 区分货物属性:确认这批保税服务器是加工贸易账册项下保税料件,还是减免税不作价设备。两类货物监管规则、处置审批流程完全不同。
◦ 加工贸易账册料件:拆解后的硬盘、板卡等零部件,属于保税监管料件,拆分处置需要申请,分开核算重量与价值。
◦ 减免税设备:在监管年限内的减免税服务器,拆分处置审批更加严格,境内留存配件可能涉及补税评估,需要单独走减免税货物处置申请。
2. 处置定性:拆下的硬盘计划退港销毁,实务一般按边角料复出申报;留在境内的服务器配件,需向海关申请对应的境内处置方式(境内销毁或内销征税)。
核心原则:同一台保税服务器拆分后,两部分物料处置路径不一样,必须分开建档、分开核算、分开报备,不可只申报其中一部分。
二、完整海关报备操作流程
第一步:事前书面申请(拆解作业前提交)
企业向主管海关提交书面处置申请,说明整体方案:保税服务器台账编号、原进口报关资料、设备清单、报废原因;计划在境内拆解,硬盘单独退运香港销毁,其余服务器配件留在境内处置。
申请文件内需要写明:拆解地点、拆解方案、物料拆分明细,列明硬盘数量重量、留在境内配件的品类、重量、材质,以及两条物料对应的处置方案。
海关审核同意之后,企业才可以开展拆解作业。禁止先拆设备,事后补申请。
第二步:现场拆解,建立物料台账
在海关认可的场地完成拆解,全程拍照、视频留档。分别称重、清点:
1. 拟退港硬盘:单独打包,建立台账,记录序列号、数量、重量。
2. 留在境内的配件(主板、电源、机箱、散热组件等)单独存放、单独盘点。
两类物料物理隔离,做好标识,避免混料。留存盘点记录、影像资料,作为后续报核备查材料。
第三步:硬盘退港报关申报
硬盘退运出境,监管方式采用进料边角料复出(0864)或来料边角料复出(0865),按硬盘实际报验状态如实申报。
随附资料包含海关处置批复文件、物料清单、称重记录、货物影像资料。
货物出境后,取得出口报关单;香港回收销毁机构出具的处置凭证,一并留存,作为账册核销佐证。
第四步:境内留存配件的海关处置手续
留在境内的服务器配件,不能随意自行变卖或丢弃,需要按海关审批的方案办理手续:
1. 方案A:境内销毁 → 向海关提交销毁方案,在海关认可资质单位完成销毁,取得销毁证明。
2. 方案B:内销处置 → 按规定申报内销,补缴对应保税料件税款与缓税利息。
境内处置完成,拿到对应的处置证明文件。
第五步:手册/账册报核
在账册报核期限内,向主管海关提交全套资料进行报核:原进口报关资料、处置批复文件、硬盘出口报关单、香港销毁凭证、境内配件处置证明、拆解台账、影像记录。海关核对账、物、单证,分别核扣两部分对应的保税料件,完成核销结案。
三、香港入境环保配套要求
退港的报废硬盘属于电子废弃物,运入香港前,需要提前评估香港环保署进口许可要求,按照香港法规办理对应的环保审批,规避入境查验扣货风险。
四、企业实操自查清单
✅ 先区分是加工贸易保税料件还是减免税设备,二者审批路径不同。
✅ 拆解作业前,向主管海关提交书面申请,取得审批后再拆解。
✅ 硬盘与境内留存配件分开称重、单独建立台账,全程影像留存。
✅ 两条处置路径,分别取得对应的处置证明文件。
✅ 报核时,同时提交硬盘出境报关资料和境内配件处置凭证,做到账实匹配。
提示:本文仅为法规科普参考,货物定性、审批流程、账册核销要求,以企业对应的主管海关现场审核判定为准。
 咨询热线
 公司邮箱
 地址导航